土地を半分売って建て替える方法。分筆の手順や費用、税金の注意点を解説
広い敷地を分筆して売却し、得た資金で新居を建てることは可能です。土地を半分売って建て替える際の手順や諸費用、接道義務などの法的制限、税金で損をしないための3000万円特別控除の注意点を詳しく解説します。
広すぎる自宅の敷地を持て余し、その一部を売却した資金でコンパクトな新居へ建て替えたいと考えるケースは少なくありません。敷地を分筆して得た代金を建築費に充てる資金計画は十分に実現可能です。ただし、道路に接する間口などの法的条件を正しくクリアしなければ残る土地に家が建てられなくなるほか、売却や解体の順序を誤ると特別控除などの税制優遇を逃すおそれもあります。失敗を防ぐために押さえておきたい手続きの流れや費用、税金の注意点を詳しく整理します。
土地を半分売って建て替える資金計画の仕組みと実現できる条件
広すぎる敷地や老朽化した建物の維持管理に悩む場面で、有力な選択肢となるのが土地の一部売却を伴う建て替えです。敷地を分けて片方を手放し、その売却益を原資にして残りの敷地に新居を建築すれば、自己資金や住宅ローンの負担を抑えながら住環境を刷新できます。
売却代金で新築費用をまかなう資金の流れ
この計画の基本となるのは、土地の売却代金を新居の建築工事費や諸経費に充当する資金の流れです。通常、建て替えには解体費用や建築本体工事費、仮住まい費用など多額の資金が必要となり、金融機関からの新規借入が前提となります。しかし、余剰地を売却できれば、その代金をそのまま建築費へ充てられます。
例えば、売却代金が建築費用を上回れば住宅ローンを組まずに建て替えが完結し、下回る場合でも借入額を大幅に圧縮できます。持ち出し資金を減らせるため、高齢期を迎えて新規の長期ローンを組みにくい世帯にとっても現実的な選択肢となります。
計画の項目 | 通常の建て替え | 土地を半分売却して建て替え |
|---|---|---|
敷地面積 | 元の広さをそのまま維持 | 必要な広さに縮小 |
主な資金源 | 自己資金、新規住宅ローン | 土地の売却代金、不足分のみローン |
将来の固定資産税 | 敷地全体にかかり続ける | 所有面積が減るため税額が軽減しやすい |
土地を半分に分ける分筆の基本
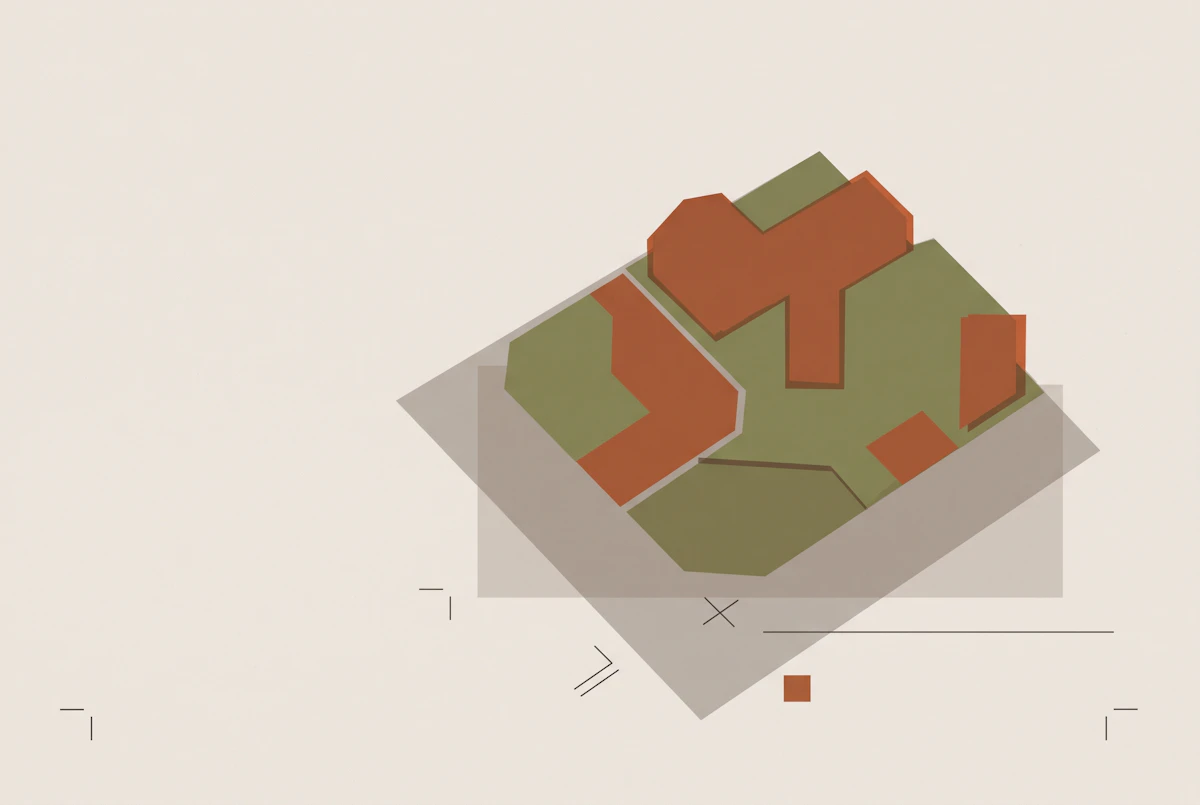
土地を法的に分割して売却するためには、「分筆(ぶんぴつ)」という登記手続きを行います。登記記録上で1つの土地として扱われている「一筆(いっぴつ)」の土地を、複数の筆に分ける手続きを指します。
分筆を行うには、隣接する土地との境界を確定させる境界確定測量が欠かせません。境界標を設置し、境界確認書を取り交わしたうえで登記を申請します。単に敷地の中央に線を引くだけでは売却できず、分筆後のそれぞれの土地が道路に接しているかなど、法的な基準を満たす分け方を設計する必要があります。
土地を一部売却して建て替えるメリット
土地を一部売却して建て替える最大のメリットは、資産価値の現金化と暮らしの適正化を同時に達成できる点にあります。過大になった庭の手入れや建物の維持管理負担から解放され、コンパクトで機能的な住宅へ住み替えられます。
ただし、この計画が成立するには「分筆した双方の土地で生活や建築が成り立つこと」が条件です。残す敷地はもちろんのこと、切り離して売り出す側の土地にも適正な面積や形状、接道状況が求められます。買い手がつかない土地に分筆してしまうと計画全体が頓挫するため、事前に法的な規制と市場需要を慎重に見極める必要があります。
土地を半分に分けて家を建てるための法的条件と敷地制限
土地を分筆して売却し、残った土地に自宅を新築するには、分筆後の双方が法令上の建築要件を満たしていなければなりません。一筆の大きな土地であれば問題なく家が建っていたとしても、2つに分けた途端に建築確認が下りなくなるケースが存在します。計画を具体化する前に、確認すべき主な法的基準を把握しておく必要があります。
道路に2メートル以上接する必要がある接道義務
建築基準法第43条第1項において、建物の敷地は原則として幅員4メートル以上の道路に2メートル以上接していなければならないと定められています。土地を分筆する場合、自身が建て替える土地と売却する土地の双方がこの接道義務を満たすことが不可欠です。
間口が十分に広い土地であれば平行に割ることで双方の接道を確保できますが、間口が狭い土地を前後に分けると、奥の敷地が道路に接しなくなるリスクがあります。接道義務を満たさない土地は原則として建物の新築が認められないため、売却も自宅の再建築も不可能になります。
自治体が定める最低敷地面積と建ぺい率・容積率
土地の広さにも法的な下限が存在します。都市計画法や建築基準法に基づき、良好な住環境を守る目的で自治体ごとに「敷地面積の最低限度」が定められている地域があります。分筆によって生じるそれぞれの敷地面積がこの基準を下回ると、建築確認が下りません。
また、敷地面積が小さくなれば、用途地域ごとに定められた建ぺい率や容積率の上限に応じて建てられる建物の規模も縮小します。
規制項目 | 法的な基準・内容 | 分筆計画における注意点 |
|---|---|---|
敷地面積の最低限度 | 自治体の都市計画等により指定(例: 100平方メートル〜200平方メートルなど) | 分筆後の両方の敷地が基準以上でなければ建築不可 |
建ぺい率・容積率 | 敷地面積に対する建築面積・延床面積の割合上限 | 敷地が縮小した分、希望する広さの間取りが入るか確認が必要 |
給排水管の引き込みと敷地形状の注意点
奥の敷地を通路で道路につなぐ「旗竿地(敷地延長)」の形状で分筆する場合、通路部分の幅を常に2メートル以上確保しなければ接道義務を満たせません。通路の幅がわずかでも不足すれば建築基準法上の敷地と認められないため、正確な測量と境界確定が求められます。
見落としやすいのが、水道・下水道・都市ガスなどのライフラインです。従来は1本の敷地全体で引き込んでいたインフラ管が、分筆によって他人の敷地を横切る「越境配管」の状態になる場合があります。トラブルを防ぐためには、売却側と新築側の双方で配管を単独で引き直す必要があり、相応のインフラ整備費用が発生します。こうした条件をクリアした上で、具体的な費用と売却手順の検討に移ります。
土地を半分売却して建て替える手順と必要になる費用の内訳
相談から新居完成までの全体スケジュール
土地を半分売って建て替える計画は、通常の売却や新築単体に比べて確認事項が多く、複数の手続きを並行して進める必要があります。最初に行うべきは、不動産会社による売却査定と、ハウスメーカーや設計事務所による新築プランニングの同時進行です。敷地をどのように分割すれば残った土地に希望の家が建ち、切り離した土地がいくらで売れるかを初期段階で見極めるためです。
計画の全体像は、概ね以下の順序で進みます。
段階 | 主な作業・手続き | 期間の目安 |
|---|---|---|
計画・相談 | 売却査定、新築ボリュームチェック、資金計画の策定 | 1〜2か月 |
測量・分筆 | 隣地立ち会いによる境界確定測量、分筆ラインの確定 | 2〜4か月 |
売買・登記 | 買い手との売買契約、土地家屋調査士による分筆登記 | 1〜2か月 |
解体・着工 | 仮住まいへの転居、既存建物の解体、土地引き渡しと新築着工 | 1〜2か月 |
新居建築 | 本体工事、建物表題登記、新居への入居 | 4〜6か月 |
最初の相談から新居の完成・入居までは、全体で1年〜1年半ほどの期間を見込んでおくと、スケジュールに余裕を持って進めやすくなります。
境界確定測量と分筆登記にかかる費用
1つの土地を法的に2つ以上へ切り分けるためには、前提として敷地全体の境界がすべて確定していなければなりません。境界標の設置や隣地所有者・道路管理者との立ち会いを行う「境界確定測量」を実施し、その後に土地家屋調査士へ依頼して法務局で「分筆登記」を行います。
境界確定測量の費用は約40万〜100万円が相場です。敷地の広さや隣接する土地の筆数、接する道路が公道か私道かによって金額が変動します。また、分筆登記そのものの費用は約5万〜15万円が目安となります。隣地所有者の立ち会いや承諾書の回収には数か月の期間を要することもあるため、売却活動と並行して早期に手配を進めることが大切です。
古家の解体費用と仮住まい・建築の諸費用
土地を分筆して買い手に引き渡すためには、現在建っている家を解体して更地にする必要があります。新居の建築費だけでなく、解体や生活の移行にかかる付随費用もあらかじめ資金計画に組み込んでおかなければなりません。
代表的な諸費用としては、以下の項目が挙げられます。
- 既存建物の解体費用(木造の場合、延床面積1坪あたり約4万〜6万円が目安)
- 建物滅失登記の費用(土地家屋調査士への報酬として約4万〜5万円)
- 工事期間中の仮住まい家賃(数か月分の賃料および敷金・礼金、仲介手数料)
- 2回分の引越し費用(現在の住まいから仮住まい、仮住まいから新居)
- 新築建物の登記費用や住宅ローン関連の手数料
土地の売却代金が手元に入るのは原則として「解体後の土地引き渡し時」です。解体費用や仮住まいへの初期費用は先行して支払いが必要になるケースが多いため、自己資金やつなぎ融資を活用した資金繰りの計画が欠かせません。
3000万円特別控除は使えるか?税金の負担を抑えるための注意点
土地を売却して利益(譲渡所得)が生じた場合、所得税や住民税などの税金が課されます。自宅の敷地を半分売却する場合に、居住用財産の優遇措置が受けられるかどうかは建て替えの資金計画を大きく左右します。
自宅敷地の一部売却における居住用財産の3000万円特別控除の要件
国税庁が定める「居住用財産を譲渡した場合の3,000万円の特別控除の特例」は、マイホームを売却した際に所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる制度です(2026年時点)。
ただし、敷地の一部のみを売却する場合には適用要件に注意が必要です。この特例は原則として居住用家屋とともにその敷地を売るか、家屋を取り壊したうえで敷地を売る場合に認められます。既存の建物に住み続けたまま庭などの敷地の一部だけを分筆して売却する場合、家屋の譲渡を伴わないため特例の対象外となるケースが一般的です。建て替えを前提として既存の家屋をすべて取り壊し、その敷地の一部を売却するのであれば特例の対象になり得ます。特例の適用可否や申告手続きの詳細は土地売却にかかる税金の計算方法を把握したうえで、税務署や税理士へ事前に確認することが大切です。
解体と売却のタイミングによる税制上の違い
家屋を取り壊してから土地を売却する場合、特例を適用するためには法令で定められた期間内に契約や引き渡しを完了させなければなりません。売却活動の遅れによって期限を過ぎると、控除が受けられなくなるリスクがあります。
要件項目 | 適用される条件と期限 |
|---|---|
契約締結の期限 | 家屋を取り壊した日から1年以内に譲渡契約を締結すること |
引渡しの期限 | 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること |
土地の利用制限 | 家屋を取り壊したあと譲渡契約を結ぶ日まで、貸付けその他の用に供していないこと |
解体後に更地となった土地を一時的にコインパーキング等として第三者に貸し出してしまうと、事業用とみなされて特例が使えなくなる点にも留意が必要です。
住宅ローン残債がある場合の抵当権抹消手続き
売却する土地に現在居住している住宅のローン残債があり、土地全体に抵当権が設定されている場合は、そのままでは第三者へ引き渡すことができません。分筆した売却側の土地から抵当権を外す手続きが必要となります。
手続きを進める際は、事前に借入先の金融機関へ土地を分筆して一部を売却する旨を申し出ます。金融機関は、売却代金による繰り上げ返済や残された土地・新築建物の担保評価を審査したうえで、売却対象部分の抵当権抹消を承諾します。売却代金が手元に入る決済当日に金融機関の担当者や司法書士が立ち会い、残債の精算と抵当権抹消登記を同時に行う流れが一般的です。
土地を半分売って建て替えを成功させるための進め方
土地を半分売却して自宅を建て替える計画は、資産の有効活用と住環境の刷新を同時にかなえる合理的な手法です。しかし、一般的な土地売買や単なる建て替えと比べて関係者が多く、売却と建築のスケジュールや資金の流れが複雑に絡み合います。失敗を防ぐためには、計画の初期段階から全体の整合性を見渡せる体制を整えることが欠かせません。
不動産売却と建築設計を一体で相談できる窓口を選ぶ
土地の分筆売却と新築をスムーズに進めるうえで最も重要なのは、売買の仲介を担当する不動産会社と、新居を建てるハウスメーカーや工務店の連携です。窓口が完全に分かれていると、境界線の位置決めや売却側の引き渡し時期、仮住まいの手配といった調整が難航し、思わぬトラブルに発展するケースが見られます。
売却と建築で相談先を分けた場合と、一体で相談できる窓口を選んだ場合の違いは以下の通りです。
比較項目 | 別々の会社に依頼する場合 | 一体型・ワンストップ窓口に依頼する場合 |
|---|---|---|
分筆計画の調整 | 売却のしやすさと建築制限のすり合わせに時間がかかる | 売却価格と新居の居住性を両立する分筆ラインを同時に検証できる |
資金・スケジュールの管理 | 売却代金の入金時期と建築工事の着工金支払いの調整が煩雑 | 資金移動や工事のタイミングを一元管理でき、つなぎ融資などの負担を抑えやすい |
トラブル発生時の責任の所在 | 測量誤差や越境問題などで責任の押し付け合いになりやすい | ひとつの窓口で原因究明と迅速な設計修正などの対応が可能 |
分筆ラインをわずか数十センチずらすだけでも、売却地の資産価値や新居の日当たり、間取りの自由度は大きく変化します。土地売買の実務と建築設計の法規制の双方に精通した専門家へ早い段階で相談することが、納得のいく結果につながります。
初期段階で測量図と建築プランを並行して確認する
建て替え計画を成功させるためには、仮定の寸法や概算の金額だけで売却や工事の契約を急がない姿勢が大切です。隣地との境界を明確にする確定測量を丁寧に行い、正確な敷地図面が完成した段階で、新居の基本設計と売却地の募集条件を並行して詰めていきます。
確定した敷地形状をもとに詳細な見積もりを取り、売却代金の手取り見込み額と建築総費用のバランスが取れているかを確認します。測量・建築・資金計画の3つの精度を同時に高めてから各契約を結ぶことが、予算超過や計画の頓挫を防ぐ確実な道筋です。
出典
建築基準法 第43条 接道義務 — 接道規制のあり方について
建築基準法第43条第2項に基づく認定・許可 - 京都市
都市計画法 最低敷地面積 — 都市計画法第33条第4項の規定に基づく建築物の敷地面積の ...
建築物の敷地面積の最低限度規制に関する手続き - 中野区
国税庁 No.3302 マイホームを売ったときの特例 敷地の一部 — No.3302 マイホームを売ったときの特例
No.3305 マイホームを売ったときの軽減税率の特例
国税庁 家屋を取り壊したときの特例 居住用財産 — No.3306 被相続人の居住用財産(空き家)を売ったときの特例
本記事は一般的な情報提供を目的としたものであり、個別の取引・税務・法務に関する助言ではありません。制度や税率は改正されることがあります。実際のご判断にあたっては、最新の公的情報をご確認のうえ、宅地建物取引士・税理士等の専門家にご相談ください。